Два крупнейших в мире ETF взимают одинаковую комиссию и отслеживают один и тот же индекс, однако их внутренняя «механика» существенно различается, что может незаметно создавать преимущества для определенных категорий инвесторов.
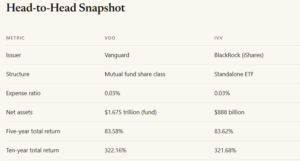
Фонды Vanguard S&P 500 ETF (VOO) и iShares Core S&P 500 ETF (IVV) отслеживают идентичный индекс при одинаковой заявленной комиссии в 0,03%. За последний год доходность одного составила 17,25%, а другого — 17,24%. Поэтому главный вопрос заключается в том, имеют ли внутренние различия в структуре фондов достаточное значение, чтобы повлиять на выбор инвестора.
VOO представляет собой класс акций ETF, привязанный к гораздо более крупному фонду Vanguard 500 Index Fund (традиционному взаимному фонду), чистые активы которого на 30 июня 2026 г. составляли $1 675 038 млн. IVV, напротив, является самостоятельным трастом. Согласно отчетности на 30 июня, объем его чистых активов составлял около $888 млрд, полностью сосредоточенных в рамках структуры ETF.
Именно это структурное различие играет ключевую роль. Модель Vanguard, использующая разные классы акций, позволяет взаимному фонду поглощать притоки и оттоки капитала, в то время как ETF использует механизм создания и погашения паев «в натуральной форме» (in-kind) для вывода из портфеля активов с низкой налоговой базой (т. е. с низкой ценой приобретения). IVV не может опираться на «родственный» взаимный фонд. Каждая попадающая под налогообложение покупка активов (tax lot) осуществляется исключительно через собственные механизмы создания и погашения паев, обрабатываемые участниками системы DTC, такими как National Financial Services и Charles Schwab. Обе структуры годами демонстрировали отличные показатели с точки зрения налогообложения прироста капитала, но механизмы их работы различаются.
В чем именно трейдеры замечают разницу
Исторически сложилось так, что институциональные инвесторы выбирают IVV для совершения крупных блочных сделок. Поскольку это полноценный ETF с активным участием маркет-мейкеров, спреды «бид-аск» (разница между ценой покупки и продажи) у него, как правило, сужаются в периоды высокой волатильности рынка, а доход от предоставления ценных бумаг в заем (securities-lending) полностью достается держателям паев ETF. В случае с VOO доходы от кредитования ценными бумагами распределяются внутри всей группы фондов Vanguard в соответствии с политикой компании, что позволяет разделить выгоду между различными классами акций.
Для частного инвестора, размещающего рыночную заявку на покупку нескольких сотен акций, эти нюансы никак не отразятся в отчете по счету. Однако для семейного офиса, проводящего ребалансировку портфеля стоимостью в сотни миллионов долларов, разница в спредах при одной сделке может перевесить экономию на комиссиях за целый год.
Различия в выплатах касаются главным образом сроков
Оба фонда осуществляют выплаты дивидендов и отчислений с различных источников прибыли (distributions) ежеквартально, но по разным графикам. Дата, начиная с которой акции торгуются без права на получение дивидендов (ex-dividend date), для фонда VOO пришлась на 26 июня 2026 г. (сумма выплаты — $1,9622), а для IVV — на 15 июня 2026 г. (сумма — $1,995653). Суммарные выплаты за последние 12 месяцев составили $7,3456 для VOO и $8,18751 для IVV; этот разрыв обусловлен преимущественно более крупной декабрьской корректирующей выплатой у фонда IVV, а не каким-либо преимуществом в доходности.
Вердикт: выбирайте тот фонд, который удобнее
Для частного инвестора, придерживающегося стратегии «купил и держи», ответ намеренно прост и банален: правильным выбором будет тот фонд, операции с которым ваш брокер позволяет проводить без комиссии и с возможностью покупки дробных акций. Клиенты Fidelity и Schwab обычно выбирают IVV, а клиенты Vanguard получают доступ к VOO без комиссии.
Трейдеры, оперирующие крупными объемами, исторически отдавали предпочтение IVV из-за более узких спредов, характерных для институциональной торговли. Инвесторы, которые ценят возможность конвертации паевого инвестиционного фонда Vanguard в ETF или уже владеют паевым фондом Vanguard 500 Index и хотят обменять его на ETF без налоговых последствий, как правило, останавливают свой выбор на VOO. Ситуация может измениться лишь в том случае, если один из эмитентов пересмотрит размер комиссии или условия кредитования ценными бумагами, либо если Комиссия по ценным бумагам и биржам (SEC) разрешит другим провайдерам использовать структуру конвертации паевых фондов в ETF — любое из этих событий нивелировало бы структурное преимущество VOO, пишет 24/7wallst.com.
Ссылки по теме: